
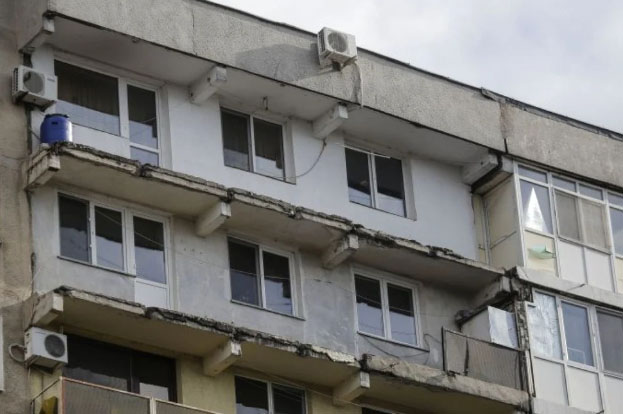
O prevedere legală intrată în vigoare la 25 august 2026 permite majorarea cu 100% a impozitului pe clădiri în anumite situații de construire neautorizată, inclusiv în cazul unor balcoane închise fără respectarea legii. În același timp, la Ploiești au fost semnalate probleme privind calcularea suprafețelor impozabile ale apartamentelor. Intransigent explică ce este legal, ce trebuie verificat și de ce nu orice balcon închis atrage automat dublarea impozitului.
Proprietarii de apartamente care și-au închis balcoanele trebuie să cunoască o prevedere importantă din noul Cod al amenajării teritoriului, urbanismului și construcțiilor, adoptat prin Legea nr. 169/2026 și intrat în vigoare la 25 august 2026.
Potrivit articolului 301 alineatul (11), pentru clădirile executate fără respectarea autorizației de construire sau a procedurilor legale de autorizare, care nu au fost regularizate în condițiile prevăzute de lege, impozitul pe clădiri poate fi majorat cu 100%, de la constatarea situației neautorizate de către autoritatea locală competentă.
Cu alte cuvinte, un apartament pentru care proprietarul plătește un impozit anual de 500 de lei ar putea ajunge să fie impozitat cu 1.000 de lei pentru un an întreg de aplicare a majorării.
Atenție, însă! Legea nu stabilește că toate balcoanele închise sunt ilegale și nici că toate apartamentele care au asemenea balcoane vor fi impozitate dublu.
Pentru aplicarea măsurii trebuie verificată situația juridică a lucrărilor, existența documentelor de autorizare și îndeplinirea condițiilor prevăzute de lege.
Sursa: Legea nr. 169/2026, articolul 301 alineatul (11), publicată în Monitorul Oficial nr. 661 din 10 august 2026.
Una dintre cele mai importante informații, insuficient explicate în dezbaterea publică, este că noul Cod permite regularizarea anumitor lucrări efectuate fără autorizație.
Articolul 301 alineatul (2) include expres închiderea balcoanelor fără extindere pe domeniul public printre lucrările pentru care poate fi emisă o autorizație de regularizare.
Aceasta nu înseamnă că orice balcon închis poate fi legalizat automat. Autoritățile trebuie să verifice respectarea cerințelor urbanistice și tehnice, iar proprietarul poate fi obligat să îndeplinească anumite condiții.
Este important și un alt aspect: plata impozitului majorat nu transformă o lucrare neautorizată într-una legală.
Prin urmare, proprietarii aflați într-o asemenea situație ar trebui să solicite primăriei clarificarea regimului juridic al balconului și a procedurii de regularizare, înainte de a suporta consecințe fiscale suplimentare.
Există și o altă problemă care îi privește pe proprietarii apartamentelor, indiferent dacă balcoanele lor sunt deschise sau închise.
Potrivit Legii locuinței nr. 114/1996, suprafața balconului nu intră în suprafața utilă a locuinței.
În schimb, articolul 457 alineatul (4) din Codul fiscal prevede includerea balcoanelor și logiilor în suprafața construită desfășurată, utilizată pentru determinarea valorii impozabile a clădirilor rezidențiale.
Așadar, nu este ilegal ca suprafața balconului să fie luată în considerare la calculul impozitului pe apartament.
Problema apare atunci când administrația fiscală folosește o suprafață declarată drept utilă, deși aceasta include și balconul, iar ulterior aplică asupra întregii suprafețe coeficientul de transformare de 1,4.
Codul fiscal permite utilizarea acestui coeficient atunci când dimensiunile exterioare ale clădirii nu pot fi efectiv măsurate pe conturul exterior.
Dacă suprafața de pornire este identificată greșit, există riscul stabilirii unei suprafețe impozabile mai mari decât cea rezultată din aplicarea corectă a legii.
De exemplu, pentru un apartament cu o suprafață utilă interioară de 50 mp și un balcon de 5 mp, aplicarea coeficientului de 1,4 asupra celor 50 mp conduce la 70 mp. Dacă aceeași operațiune se face asupra a 55 mp, considerând greșit balconul ca parte a suprafeței utile, rezultatul devine 77 mp.
Diferența este de 7 mp, adică 10% în acest exemplu ipotetic.
Calculul concret trebuie însă verificat în raport cu documentele cadastrale și cu normele fiscale aplicabile, nu doar prin compararea unor suprafețe.
Controversa privind suprafețele balcoanelor a apărut deja în Ploiești.
La 9 ianuarie 2026, presa locală relata cazul unui proprietar care susținea că balconul apartamentului său era inclus atât în suprafața declarată ca utilă, cât și în baza asupra căreia se aplica ulterior coeficientul de 1,4.
Simona Dolniceanu, directorul Serviciului Public Finanțe Locale Ploiești, explica atunci că modul de calcul depinde de informațiile înscrise în documentele de proprietate și de felul în care suprafețele au fost declarate.
Ulterior, Ziarul Incomod a relatat despre recalcularea impozitelor pentru proprietari dintr-un complex rezidențial din zona de sud a municipiului, după sesizarea unor neconcordanțe privind includerea teraselor și balcoanelor în suprafețele utile.
Potrivit publicației, în unele cazuri au fost semnalate diferențe de aproximativ 200 de lei între impozitele calculate inițial și valorile rezultate din verificările proprietarilor.
Aceste informații arată că problema interpretării documentelor cadastrale și a suprafețelor impozabile are consecințe practice.
Ceea ce nu se cunoaște, deocamdată, este câte apartamente din Ploiești ar putea avea suprafețe fiscale stabilite incorect și câte impozite au fost deja recalculate.
Proprietarii ar trebui să compare informațiile din actul de proprietate și documentația cadastrală cu suprafața impozabilă utilizată de direcția locală de taxe.
Dacă documentele menționează separat suprafața utilă, balconul și suprafața construită, trebuie verificat care dintre acestea a fost utilizată efectiv la calcul.
În cazul unor diferențe, proprietarul poate solicita explicații scrise și verificarea calculului fiscal. Dacă există o decizie de impunere considerată nelegală, aceasta poate fi contestată în condițiile și termenele prevăzute de Codul de procedură fiscală, termenul obișnuit fiind de 45 de zile de la comunicare.
În privința balcoanelor închise, existența unei autorizații sau a documentelor care atestă legalitatea lucrărilor poate fi esențială pentru clarificarea situației.
Discuția despre balcoane nu trebuie transformată într-o alarmă generală potrivit căreia statul ar dubla automat impozitele tuturor apartamentelor cu balcoane închise.
Legea nu spune acest lucru.
Dar existența unei majorări de 100% pentru anumite lucrări neautorizate, alături de cazurile semnalate la Ploiești privind calcularea suprafețelor impozabile, justifică solicitarea unor explicații publice din partea autorităților locale.
Câte apartamente au suprafețele impozabile calculate corect? Câte situații au fost rectificate? Cum verifică administrația locală legalitatea balcoanelor închise și în ce condiții aplică majorarea de 100%?
Sunt întrebări la care administrația publică trebuie să poată răspunde documentat.
Pentru că obligația cetățeanului de a plăti impozite este însoțită de obligația autorității de a le stabili corect, transparent și în limitele legii.
Există o problemă juridică pe care dezbaterea publică despre impozitarea balcoanelor riscă să o treacă sub tăcere: ce se întâmplă cu proprietarii care și-au închis balcoanele în urmă cu 20 sau chiar 30 de ani, când actuala legislație nici măcar nu exista?
Sunt apartamente cumpărate și revândute între timp, locuințe moștenite și balcoane închise cu mult înainte ca actualii proprietari să dobândească imobilele. În unele cazuri, lucrările ar putea fi mai vechi decât documentele cadastrale actuale.
Poate administrația să constate astăzi o lucrare realizată în anul 1995 sau 2000 și să folosească această situație pentru a majora cu 100% impozitul pe întregul apartament?
Răspunsul nu este atât de simplu pe cât ar putea sugera lectura izolată a noii legi.
Prin Decizia nr. 16 din 20 iulie 2020, pronunțată în soluționarea unui recurs în interesul legii, Înalta Curte de Casație și Justiție a clarificat o problemă fundamentală privind construcțiile executate fără autorizație.
În interpretarea articolului 31 din Legea nr. 50/1991, instanța supremă a stabilit că termenul de prescripție de trei ani pentru contravenția constând în executarea fără autorizație a unei construcții terminate în fapt începe să curgă de la data terminării efective a construcției, nu de la data descoperirii acesteia de către autorități.
Decizia este obligatorie și a înlăturat interpretarea potrivit căreia o construcție neautorizată, deși terminată fizic, ar permite sancționarea contravențională oricând, numai pentru că nu fusese recepționată legal.
Să luăm exemplul unui balcon închis în anul 2000. Dacă lucrarea era dintre cele pentru care autorizația era obligatorie și se încadra în ipoteza analizată de Înalta Curte, dreptul autorității de a aplica amenda contravențională s-ar fi prescris, în principiu, în anul 2003.
Noua constatare a existenței balconului, în 2026, nu înseamnă că acel termen începe din nou să curgă.
Trebuie precizat însă că Legea nr. 50/1991 a fost abrogată odată cu intrarea în vigoare a noului Cod, la 25 august 2026. Decizia Înaltei Curți rămâne esențială pentru înțelegerea prescripției faptelor săvârșite sub vechea legislație, fără a rezolva automat toate efectele fiscale ale noii reglementări.
Articolul 301 alineatul (11) din Legea nr. 169/2026 prevede majorarea cu 100% a impozitului pe clădiri pentru anumite lucrări neautorizate și neregularizate.
Mai mult, textul se referă expres la construcțiile care nu erau regularizate până la data intrării în vigoare a noului Cod.
Prin urmare, legiuitorul a avut în vedere și situații apărute anterior anului 2026, fără să prevadă în acest alineat o limită de vechime.
Aici intervine distincția juridică decisivă: prescripția amenzii contravenționale nu echivalează automat cu legalizarea construcției și nici nu înlătură, prin ea însăși, orice consecință fiscală ulterioară.
Autoritățile ar putea susține că majorarea impozitului produce efecte numai pentru viitor, de la data constatării, și nu reprezintă o sancțiune aplicată retroactiv pentru executarea lucrării.
Dar această interpretare nu elimină necesitatea examinării compatibilității măsurii cu principiile constituționale.
Articolul 15 alineatul (2) din Constituția României consacră principiul neretroactivității legii, iar articolul 44 garantează dreptul de proprietate privată.
În același timp, articolul 56 alineatul (2) impune așezarea justă a sarcinilor fiscale.
Prin urmare, aplicarea unei majorări de 100% pentru o lucrare executată și terminată cu decenii înainte ridică întrebări legitime privind securitatea raporturilor juridice, previzibilitatea obligațiilor fiscale și proporționalitatea intervenției statului.
Nu se poate afirma, doar pe baza vechimii balconului, că majorarea este neconstituțională. Însă nici nu este suficient ca autoritatea să invoce existența unei lucrări vechi fără să demonstreze îndeplinirea tuturor condițiilor legale.
Situația devine și mai delicată atunci când persoana obligată la plata impozitului majorat nici măcar nu este cea care a executat lucrarea.
Ce răspundere fiscală poate suporta un proprietar care a cumpărat, cu bună-credință, un apartament al cărui balcon fusese închis de un fost proprietar în urmă cu 25 de ani?
Această întrebare trebuie analizată inclusiv prin prisma faptului că majorarea fiscală privește situația clădirii, nu neapărat culpa personală a actualului proprietar.
Un aspect trebuie explicat fără echivoc: împlinirea termenului de prescripție contravențională nu conferă automat caracter legal unei construcții neautorizate.
Totuși, vechea Lege nr. 50/1991, prin articolul 37 alineatul (6), recunoștea posibilitatea emiterii unui certificat de atestare sau a unei adeverințe privind edificarea unei construcții pentru care sancțiunea nu mai putea fi aplicată, în condițiile unei expertize tehnice și ale documentației cadastrale cerute de lege.
Noul Cod instituie propriile proceduri de regularizare, inclusiv pentru anumite lucrări de închidere a balcoanelor.
În consecință, trebuie verificat ce procedură se aplică fiecărei situații concrete, ce documente pot dovedi vechimea lucrărilor și dacă proprietarul are posibilitatea reală de regularizare.
Simpla existență a unui balcon închis nu poate înlocui o verificare administrativă individuală, întemeiată pe documente și pe dispozițiile legale aplicabile.
Intransigent consideră că autoritățile centrale și locale trebuie să clarifice public modul în care articolul 301 alineatul (11) se aplică balcoanelor închise înainte de 25 august 2026, mai ales celor executate cu două sau trei decenii în urmă.
Este necesar să se explice dacă și în ce condiții majorarea fiscală poate fi aplicată lucrărilor pentru care răspunderea contravențională s-a prescris, cum se dovedește data realizării acestora și ce garanții are proprietarul împotriva unei impuneri nelegale.
La fel de importantă este situația celor care au cumpărat sau moștenit apartamente cu balcoanele deja închise.
Pentru că există o diferență fundamentală între dreptul statului de a impune respectarea regulilor de urbanism și posibilitatea de a transforma o situație veche de decenii într-o povară fiscală suplimentară, fără o analiză juridică individuală.
Prescripția nu trebuie transformată într-un certificat automat de legalitate. Dar nici obligațiile proprietarilor nu pot fi stabilite prin ignorarea jurisprudenței Înaltei Curți, a principiilor constituționale și a documentelor care dovedesc situația reală a locuinței.
Iar întrebarea finală este una cât se poate de simplă: dacă un balcon a fost închis în urmă cu 30 de ani, cine, în baza cărui text legal și după ce verificări poate decide astăzi dublarea impozitului pentru întregul apartament?
Până la clarificarea acestor aspecte, proprietarii au nevoie de informații juridice corecte, nu de mesaje alarmiste și nici de certitudini pe care legea nu le oferă.


